Crear un fideicomiso para hijos normalmente implica elegir un tipo de fideicomiso, nombrar a un fiduciario y trabajar con un abogado para redactar y financiar el fideicomiso.
La mayoría de las personas escuchan "fondo fiduciario" y se imaginan dinero de familias adineradas y escuelas privadas. En realidad, un fideicomiso para hijos podría ser una de las herramientas más prácticas que cualquier padre puede usar para proveer a su familia. Si tienes una casa, un seguro de vida o dinero en ahorros, tienes algo que vale la pena proteger. Usar un fideicomiso para determinar quién recibe esos bienes, cuándo y bajo qué condiciones, es una excelente manera de proteger a tu familia.
Liquidar un patrimonio sin un fideicomiso normalmente significa pasar por el tribunal de sucesiones. Eso puede consumir un porcentaje del valor del patrimonio en honorarios legales y costos judiciales, y puede retener la herencia de tu hijo o hija por un año o más.
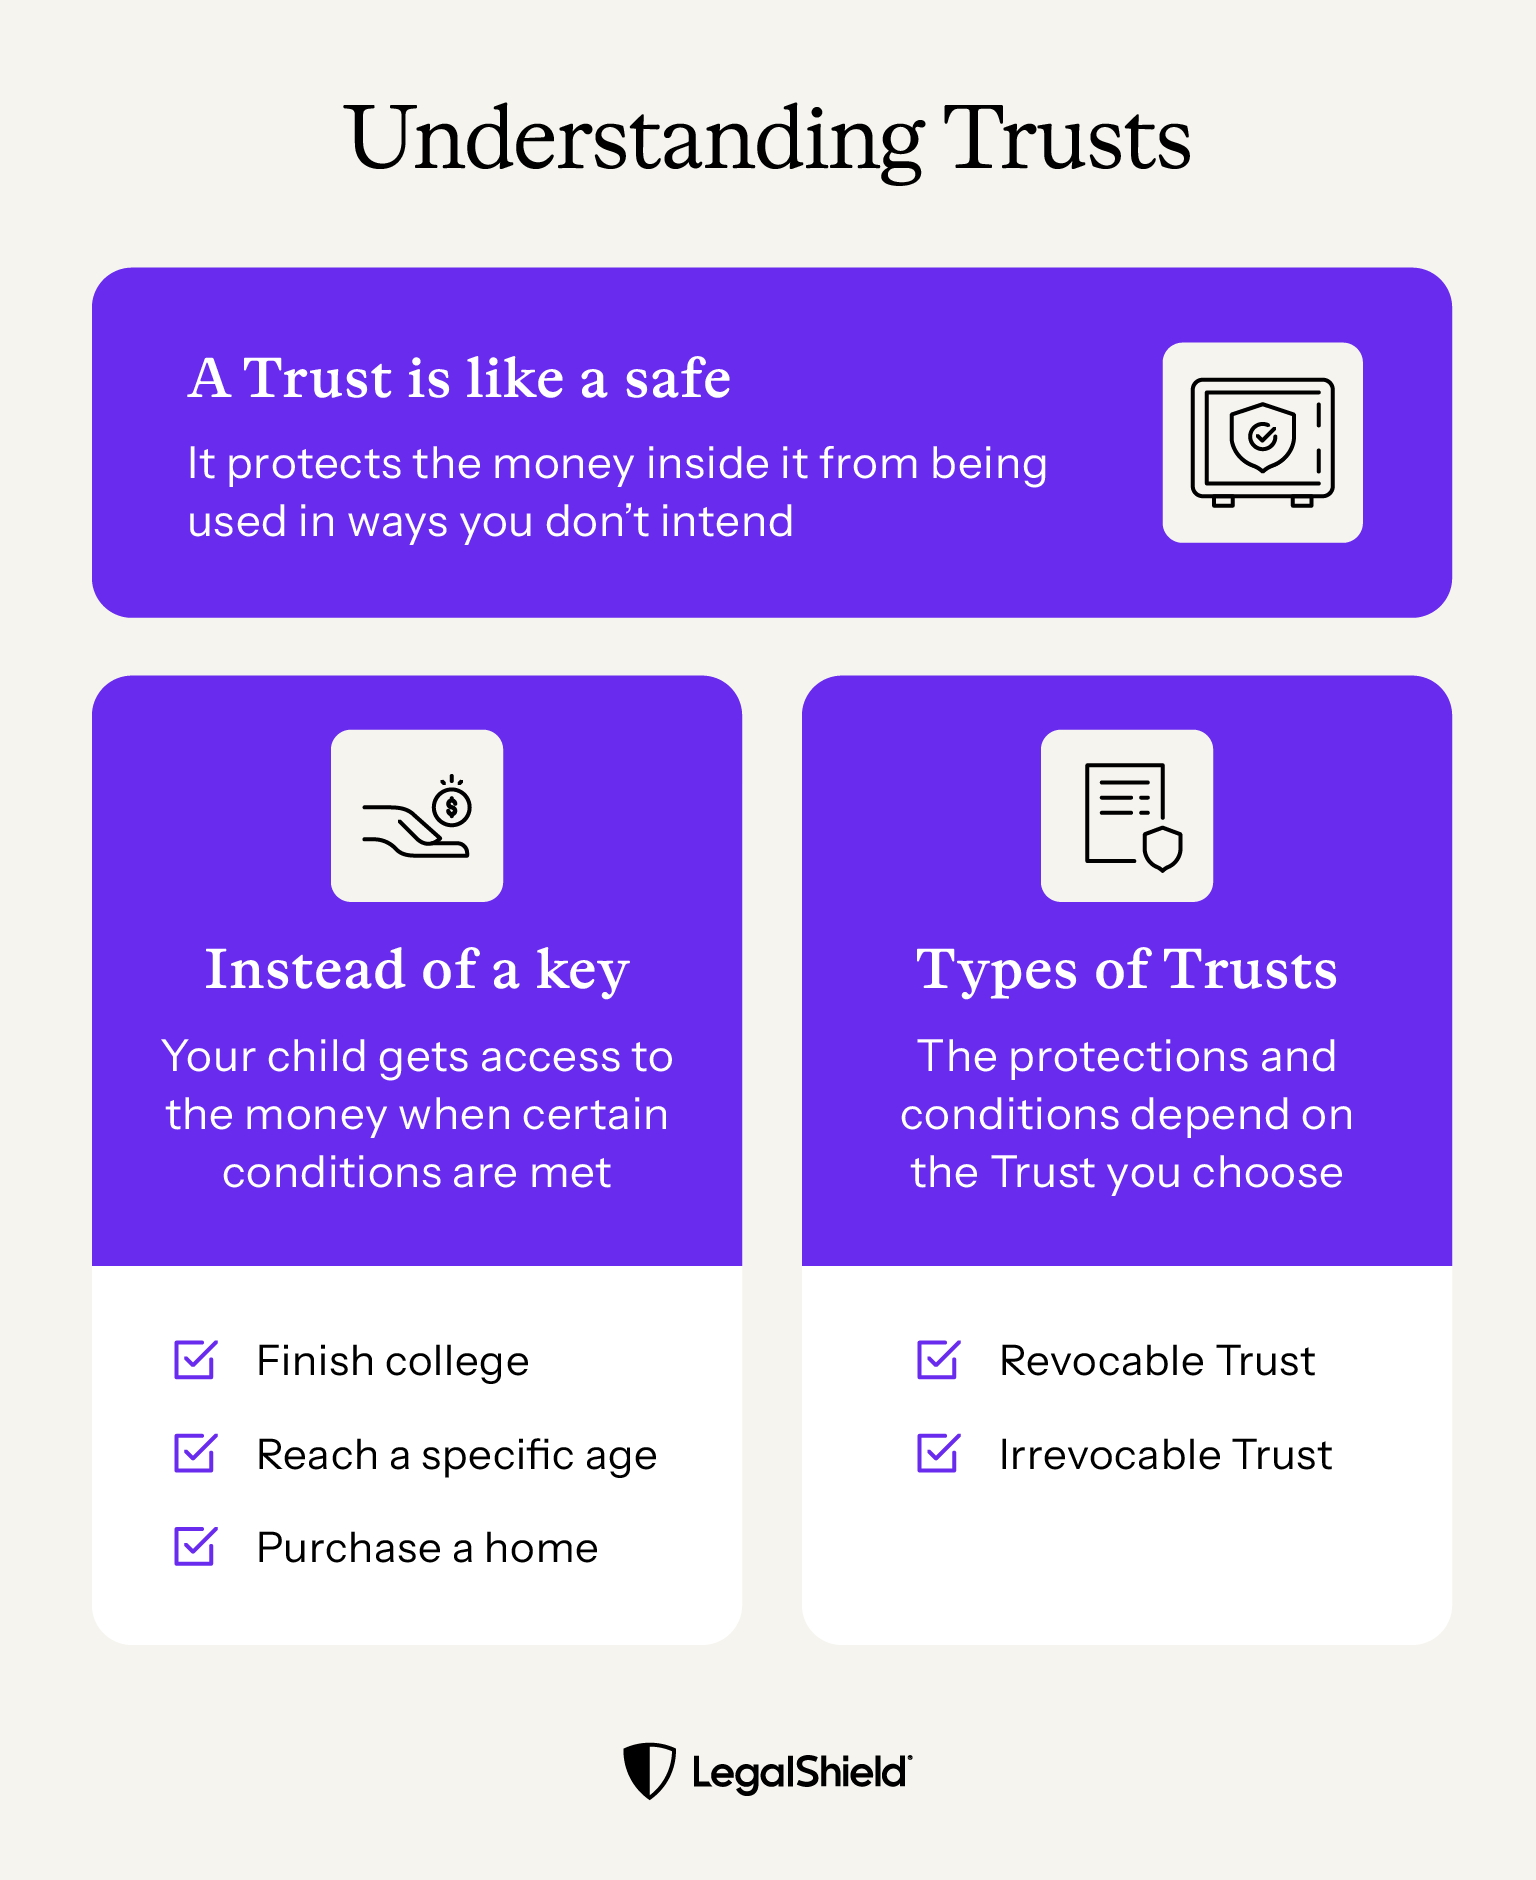
¿Qué es un fideicomiso?
En lugar de una llave Tu hijo/a obtiene acceso al bien cuando se cumplen ciertas condiciones
Terminar la universidad Alcanzar una edad específica Comprar una casa
Tipos de fideicomisos Las protecciones y condiciones dependen del fideicomiso que eliges
Piensa en un fideicomiso como una alcancía con un candado: los guardas bien adentro, estableces las reglas para cuándo y cómo se abre, y nombras a alguien responsable de cuidarla hasta entonces. Más formalmente, un fideicomiso es un arreglo legal en el que una persona transfiere bienes a otra para administrarlos en nombre de un hijo, y está más al alcance de lo que la mayoría de las personas piensan.
Todo fideicomiso involucra tres roles:
Fideicomitente: la persona que crea y financia el fideicomiso, usualmente un padre o abuelo.
Fiduciario: la persona que administra los bienes y sigue las instrucciones del fideicomiso. Para un fideicomiso revocable, esta persona generalmente es el mismo padre, con un suplente nombrado en caso de que algo suceda.
Beneficiario: el hijo (o los hijos) que eventualmente recibe los bienes.
Los fideicomisos no son solo para gente con mucho dinero. Muchos bienes familiares comunes son dignos de la protección que ofrece un fideicomiso; ya que te da una forma de elegir cómo se mueven tus bienes para tu familia específica: quién obtiene qué, cuándo lo obtiene y en qué condiciones.
¿Por qué elegir un fideicomiso en lugar de una cuenta de ahorros estándar?
Una cuenta de ahorros es un excelente lugar para guardar dinero. No es un excelente lugar para protegerlo. Si tu hijo hereda dinero a través de una cuenta de ahorros y luego enfrenta una demanda o un divorcio como adulto, esos fondos podrían quedar expuestos.
Un fideicomiso podría ayudar a cambiar eso. Los bienes que están en un fideicomiso pueden estar protegidos de los acreedores y de sentencias legales, dependiendo del tipo de fideicomiso y de cómo se establece.
Un fideicomiso también te da un control que una cuenta de ahorros nunca puede darte: puedes incluir una disposición restrictiva. Esto previene que tu hijo comprometa su herencia con un acreedor antes de que la reciba. Dependiendo del estado, la disposición restrictiva puede tener límites y excepciones. Por ejemplo, podría no prevenir reclamos de manutención infantil ni del gobierno.
También podrías agregar otras condiciones:
Requerir que terminen la universidad
Alcanzar una edad específica antes de acceder a los fondos directamente
Usar los fondos solo para la compra de una casa
Una cuenta de ahorros entrega el dinero y se hace a un lado. Un fideicomiso te permite establecer los términos que elijas.
Otra ventaja es la velocidad y la privacidad. Cuando los bienes pasan a través de una cuenta de ahorros después de la muerte, a menudo terminan en el proceso sucesorio. Los bienes en un fideicomiso se saltan ese proceso por completo.
Tu hijo recibe su herencia sin honorarios legales y sin que su situación financiera se vuelva parte del registro público. Para familias con bienes significativos, ciertos tipos de fideicomisos también pueden reducir la exposición al impuesto sobre el patrimonio, algo que una cuenta de ahorros no puede hacer.
Fideicomisos revocables vs. irrevocables
Antes de elegir un tipo de fideicomiso, es importante entender una distinción fundamental: todo fideicomiso es revocable o irrevocable. Esta es la estructura sobre la que todo lo demás se construye.
Un fideicomiso revocable puede cambiarse, actualizarse o cancelarse en cualquier momento. Tú mantienes el control. Un fideicomiso irrevocable, una vez creado, es muy difícil de deshacer o modificar, pero esa permanencia es lo que le da una mayor protección de bienes y posibles ventajas fiscales.
Muchos padres que están comenzando se inclinan hacia un fideicomiso revocable. Si tu situación involucra bienes significativos o un hijo con necesidades especiales, podría valer la pena explorar un fideicomiso irrevocable con una firma de abogados proveedora.
Fideicomisos revocables
Un fideicomiso revocable es el punto de partida más común para las familias. Mantienes el control de la propiedad durante tu vida. Puedes cambiar los términos, agregar bienes o cancelarlo completamente en cualquier momento. Cuando falleces, el fideicomiso entra en vigor y tus bienes pasan directamente a tus beneficiarios nombrados sin pasar por el proceso sucesorio.
La principal contrapartida son los impuestos. Como mantienes el control de los bienes, se quedan en tu patrimonio sujetos a impuestos. Un fideicomiso revocable no reduce tu factura de impuestos sobre el patrimonio. Lo que hace es mantener tu patrimonio fuera del tribunal y moverse rápido cuando tu familia más lo necesita. Para la mayoría de los padres, eso es exactamente lo que importa.
Fideicomisos irrevocables
Un fideicomiso irrevocable es lo opuesto a uno revocable en casi todos los aspectos. Una vez que lo creas, es muy difícil cambiarlo o cancelarlo, pero esa inflexibilidad es exactamente lo que lo hace una herramienta poderosa para la protección de bienes.
Cuando transfieres bienes a un fideicomiso irrevocable, legalmente salen de tu patrimonio. Eso protege esos bienes de los acreedores y de sentencias legales y reduce el tamaño de tu patrimonio sujeto a impuestos. En 2026, la exoneración federal del impuesto sobre el patrimonio es de $15,000,000 por persona o $30,000,000 para parejas casadas. Los patrimonios por encima de ese umbral pagan un impuesto sobre el excedente.
Este tipo de fideicomiso podría ser usado por familias que planean con anticipación para Medicaid o por aquellas que tienen bienes valiosos que quieren proteger. Sin embargo, esto es extremadamente complejo y las reglas varían según el estado. El asesoramiento de un abogado es importante desde el principio.
Elegir el fideicomiso adecuado para tu familia
No todos los fideicomisos para hijos funcionan de la misma manera. Algunos te dan control total y flexibilidad. Otros intercambian flexibilidad por beneficios fiscales o protección de bienes. La elección correcta depende de lo que más te importa: mantener el control, reducir impuestos, proteger a un hijo con necesidades especiales o asegurar que tus bienes se salten el proceso sucesorio.
Consulta esta comparación de los cuatro fideicomisos más comunes y si cada uno es revocable o irrevocable:
Nombre
Tipo de fideicomiso
Meta principal
Flexibilidad
Ventaja fiscal
Edad de distribución
Fideicomiso para menores 2503(c)
Irrevocable
Donaciones con ventaja fiscal a los hijos
Media: aplican reglas obligatorias
Alta: las donaciones califican para la exclusión anual de $19,000 (2026)
Debe permitir acceso a los 21
Fideicomiso Crummey
Irrevocable
Control a largo plazo más beneficios fiscales
Alta: términos y plazos flexibles
Alta: usa la exclusión de $19,000 a través de avisos de retiro
Tú decides
Fideicomiso de ingresos 2503(b)
Irrevocable
Enseñar manejo del dinero
Baja: distribuciones de ingresos obligatorias
Parcial: los ingresos califican; el capital no
Ingresos ahora; capital cuando decidas
Fideicomiso de necesidades especiales
Revocable o irrevocable
Apoyo sin perder beneficios
Variable: debe seguir las reglas de SSA/Medicaid
Alta: protege la elegibilidad para programas del gobierno
Basada en las necesidades del beneficiario
Fideicomiso para menores 2503(c)
Este es un fideicomiso irrevocable construido específicamente para donaciones con ventaja fiscal a hijos menores de 21 años. Cada aporte califica para la exoneración anual del impuesto sobre donaciones ($19,000 por persona en 2026). Las parejas casadas que dividen las donaciones pueden aportar $38,000 por hijo por año sin activar el impuesto sobre donaciones. Eso se acumula rápido, especialmente si los abuelos también están aportando.
Hay una regla que necesitas conocer de entrada: cuando tu hijo cumple 21 años, se le debe dar el derecho legal de retirar todos los bienes del fideicomiso. Sin excepciones. Si elige no retirar, el fideicomiso puede continuar bajo nuevos términos, pero no se puede simplemente bloquear el acceso. Para los padres que se desvelan imaginando a un joven de 21 años con acceso sin restricciones a una gran suma de dinero, hay una mejor opción a continuación.
Fideicomiso Crummey
Este fideicomiso irrevocable te da el mismo beneficio anual del impuesto sobre donaciones que el fideicomiso 2503(c), sin entregarle las llaves a tu hijo a los 21 años. Estableces la edad de distribución que elijas, manteniendo el beneficio fiscal y el plazo completamente separados.
Cada vez que aportas, debes enviar un aviso por escrito a tu hijo o a su tutor, llamado Aviso Crummey o Derecho de Retiro. Ese aviso les da un plazo corto (normalmente 30 días) para retirar la donación. Si no retiran, el dinero se queda en el fideicomiso y el aporte califica para la exoneración anual del impuesto sobre donaciones.
El periodo del aviso y las condiciones son parte del cumplimiento de los términos del fideicomiso y de los requisitos del IRS. Si dejas pasar el aviso, pierdes ese beneficio fiscal para ese aporte, así que la documentación no es opcional. ¡No te conviene saltártela!
Fideicomiso de ingresos 2503(b)
También irrevocable, este fideicomiso se divide en dos partes separadas: ingresos y capital. Los ingresos (intereses, dividendos y otras ganancias) deben pagarse a tu hijo de manera regular. El capital, el conjunto principal de bienes, puede mantenerse hasta cualquier edad que elijas.
Esa estructura la hace una herramienta integrada de educación financiera. Tu hijo recibe dinero real en un horario real y aprende a manejarlo. El capital se queda guardado, así que un año malo de decisiones no elimina su herencia. Ten en cuenta que solo el interés de ingresos califica para la exoneración anual del impuesto sobre donaciones y no el capital.
Fideicomiso de necesidades especiales (SNT)
Un fideicomiso de necesidades especiales puede ser un fideicomiso irrevocable o revocable, y puede ser un fideicomiso independiente o puede incluirse en los términos de otros fideicomisos. Un fideicomiso de necesidades especiales está diseñado para apoyar a un hijo con una discapacidad sin descalificarlo de los beneficios del gobierno de los cuales depende.
Programas como SSI y Medicaid tienen límites estrictos de bienes. Si tu hijo hereda dinero directamente, esa herencia puede empujarlo fuera de esos límites. Un SNT mantiene el dinero por separado y tiene condiciones muy específicas para que no vaya contra esos límites y no pierda sus derechos sociales.
La clave es entender qué puede y qué no puede pagar el fideicomiso por el hijo. Los fondos del SNT están destinados a cubrir necesidades suplementarias que los programas del gobierno no proporcionan ya, como terapia, viajes, electrónicos, educación y artículos de cuidado personal, a menudo considerados "gastos de comodidad y calidad de vida".
No pueden usarse para alimentos básicos y vivienda que SSI o Medicaid ya cubren. Si el fideicomiso paga por esas cosas, los beneficios de tu hijo podrían reducirse o eliminarse. Puedes aprender más sobre las pautas de gasto del SNT antes de empezar.
Alternativas al fideicomiso: cuentas UTMA y UGMA
Un fideicomiso para hijos no es la única manera de ahorrar para su futuro. Las cuentas de custodia establecidas bajo la Ley Uniforme de Transferencias a Menores (UTMA) o la Ley Uniforme de Donaciones a Menores (UGMA) ofrecen una alternativa más simple y de menor costo.
Puedes abrir una en la mayoría de los bancos o firmas de corredores. Para familias con bienes modestos que quieren un vehículo de ahorro sencillo, vale la pena conocerlas. Todavía es una buena idea obtener asesoramiento legal al decidir qué opción se ajusta a tu situación.
El detalle está en el control. Cuando tu hijo pasa a ser mayor de edad en tu estado (normalmente 18 o 21), recibe control total e incondicional de la cuenta. Antes de elegir, te puede ayudar a entender los derechos de tu hijo como beneficiario del fideicomiso. Las protecciones son muy diferentes.
Cómo crear un fideicomiso
Crear un fideicomiso para un hijo implica un proceso claro y trabajar con un abogado puede ayudar a asegurar que cada paso se haga correctamente (dentro de tu estado). Aquí están los pasos que a menudo involucra:
Define el propósito del fideicomiso: empieza decidiendo para qué es el fideicomiso, porque su propósito da forma a cada decisión que sigue, incluyendo qué tipo de fideicomiso tiene más sentido y qué condiciones quieres incorporar.
Elige el tipo de fideicomiso correcto:un fideicomiso revocable es el punto de partida más común. Circunstancias especiales apuntan hacia otros tipos. Si no estás seguro/a, un abogado te puede ayudar a decidir.
Nombra a un fiduciario:elige a alguien con buen juicio financiero y disponibilidad a largo plazo. Para un fideicomiso revocable, puedes servir como tu propio fiduciario. De cualquier manera, nombra a un fiduciario sucesor que se haga cargo si el fiduciario no puede servir.
Redacta el documento:los documentos del fideicomiso deben cumplir con las leyes específicas del estado y de los impuestos, y los detalles importan. Si estás pensando en crear un fideicomiso, entender los costos por adelantado te ayuda a planificar y presupuestar antes de comenzar.
Financia el fideicomiso:transfiere bienes al nombre del fideicomiso. Este paso es donde muchos padres tropiezan y es el más importante de completar. Un fideicomiso sin financiar es solo un pedazo de papel. No hace nada hasta que tenga bienes.
Programa revisiones regulares:las leyes fiscales cambian. Las circunstancias familiares cambian. Las necesidades de los hijos evolucionan. Incorpora un programa de revisión (como mínimo cada tres años) para asegurar que el fideicomiso todavía refleje tus intenciones y cumpla con cualquier cambio legal que pueda haber ocurrido desde que lo creaste.
Ayuda a asegurar el futuro de tu hijo con apoyo legal profesional
Los fideicomisos no son un lujo reservado para los ricos, son una herramienta práctica para cualquier padre que quiera proteger lo que ha construido y asegurar que la herencia de su hijo no se atore en el proceso sucesorio. Una guía sólida de planificación patrimonial te puede ayudar a ver el panorama completo.
Los Planes Personales de LegalShield® te conectan con una firma de abogados proveedora que te puede asesorar sobre la estructura correcta del fideicomiso, revisar documentos y ayudarte a hacer el proceso bien desde el principio. Los miembros del plan Premium también pueden acceder a la preparación básica de fideicomisos revocables a través de una firma de abogados proveedora. Obtén asesoramiento sobre planificación patrimonial hoy.
Obtén las respuestas que necesitas en el momento preciso. Ver planes.
LegalShield® es una marca registrada de Pre-Paid Legal Services, Inc. ("LegalShield"). LegalShield ofrece este blog como un servicio público y solo para información general. La información puesta a disposición en este blog tiene el propósito de brindar información general y no pretende brindar asesoramiento legal, emitir una opinión ni ofrecer una recomendación sobre un asunto específico. La publicación del blog no sustituye la asesoría legal competente de un abogado profesional autorizado en el estado o provincia donde existan sus asuntos legales, y usted debe buscar asesoría legal para su asunto legal específico. Toda la información proporcionada por los autores se acepta de buena fe. Sin embargo, LegalShield no hace ninguna declaración ni garantía de ningún tipo, expresa o implícita, con respecto a la exactitud, suficiencia, validez, confiabilidad, disponibilidad o integridad de dicha información. Los materiales aquí contenidos no se actualizan de manera regular y es posible que no reflejen la información legal más actual. Ninguna persona debe actuar ni abstenerse de actuar con base en cualquier contenido de este sitio web. Nada en este blog tiene la intención de crear, ni crea, una relación abogado-cliente con ningún lector o usuario. Una relación abogado-cliente puede formarse solamente tras la firma de una carta de contratación con un abogado y después de que dicho abogado haya confirmado que no existen conflictos de interés. Nada en este sitio web, ni la información contenida o transmitida por este sitio web, tiene la intención de ser un anuncio o una solicitud. La información contenida en el blog puede ser proporcionada por autores que podrían ser colaboradores externos remunerados. LegalShield brinda a sus miembros acceso a servicios legales ofrecidos por una red de firmas de abogados proveedoras, a través de la participación basada en una membresía. LegalShield no es una firma de abogados, y sus funcionarios, empleados o asociados de ventas no brindan directa ni indirectamente servicios legales, representación ni asesoría.
Frequently Asked Questions
No hay un mínimo legal para financiar un fideicomiso. Puedes empezar uno con cualquier cantidad. Dicho esto, los costos de creación y los honorarios del abogado pueden ir desde unos pocos cientos hasta unos pocos miles de dólares, dependiendo del tipo de fideicomiso y de tu estado. Para patrimonios pequeños, una cuenta de custodia UTMA o UGMA podría ser más práctica que un fideicomiso formal.
Sí, los padres comúnmente sirven como sus propios fiduciarios, especialmente para los fideicomisos revocables. Administras los bienes, sigues los términos del fideicomiso y haces distribuciones de acuerdo con las reglas que estableces. Lo más importante es nombrar a un fiduciario sucesor que se haga cargo si no puedes servir debido a incapacidad o muerte.
Los bienes del fideicomiso generalmente se cuentan como bienes en los formularios de la Solicitud Gratuita de Ayuda Federal para Estudiantes (FAFSA), lo cual puede reducir la elegibilidad de tu hijo para la ayuda financiera. El impacto exacto depende de quién controla el fideicomiso y de su tipo. Los fideicomisos controlados por un padre se tratan de manera diferente a los fideicomisos controlados por el estudiante. Las familias que planifican con mucha anticipación al año de solicitud de FAFSA tienen más opciones disponibles.
Si es que se pueden cambiar las reglas de un fideicomiso, depende de su tipo. Los fideicomisos revocables están diseñados para ser cambiados en cualquier momento mientras estás vivo/a y competente. Los fideicomisos irrevocables son una historia diferente. Son muy difíciles de cambiar por diseño, porque esa inflexibilidad es lo que proporciona la protección legal y fiscal. En caso de duda, es útil hablar con un abogado antes de firmar algo que no puedes deshacer.
Communications Director at LegalShield overseeing content creation designed to make legal protection simple and approachable. He focuses on offering straightforward, trustworthy guidance that empowers people to make informed decisions about their legal rights and responsibilities.
En Estados Unidos, un divorcio sin oposición generalmente cuesta al menos $1,500, mientras que un divorcio con oposición puede empezar en $5,000 y superar los $20,000 en casos complejos. El costo total depende de los honorarios de abogados, los costos judiciales y el nivel de conflicto entre los cónyuges.
Decidir tramitar el divorcio ya es bastante difícil sin tener que preguntarte si estás llenando el formulario correcto. Cada estado maneja el proceso de manera un poco distinta, y es normal sentir dudas acerca de dónde empezar. Reunimos información sobre lo que puede suceder durante el trámite, incluyendo perspectivas de una abogada de verdad, para darte más claridad en este camino.
La mayoría de nosotros sabemos que deberíamos tener un testamento. Simplemente seguimos encontrando razones para posponerlo. Si eso te suena familiar, no estás solo/a. Sigue leyendo para aprender qué puedes hacer al respecto.
Prepararse para un divorcio implica reunir documentos financieros y personales, hacer un presupuesto de tus gastos mensuales, asegurar tus cuentas digitales e inventariar tus bienes. También es importante decidir qué tipo de divorcio se adapta a tu situación y consultar con un abogado antes de presentar la petición para proteger tus derechos.
¿Necesitas un poder notarial pero te preocupa el costo? Es natural preocuparse por pagar servicios legales, pero es importante no quedarse atrapado/a en dólares y centavos. Después de todo, no le puedes poner precio a la tranquilidad, y eso es exactamente lo que ofrece un poder notarial.
Ya sea que te estés casando, pasando por un divorcio o simplemente estés listo para un nuevo comienzo, cambiar tu nombre es un gran paso. Puede ser un proceso sorprendentemente difícil, y las tarifas varían mucho.
Planificar el futuro de tu familia toma tiempo y reflexión. Una herramienta que puede ayudar es el fideicomiso familiar: un arreglo legal que te permite decidir cómo se administra y se comparte tu propiedad con las personas que te importan.
A veces la gente tiene reacciones emocionales fuertes a la palabra "prenupcial" porque sienten que su pareja no confía en ellos. Pero un contrato prenupcial trata de establecer confianza y justicia. Puede ser una forma prudente y cariñosa de comenzar un matrimonio. Un contrato prenupcial es una manera en que dos personas resuelven cómo manejarán el dinero y los bienes antes de decir "acepto".
•
10 min read
Author Name
,
Author Title
September 28, 2026
Thank you! You're subscribed!
Oops! Something went wrong while submitting the form.